Budoucnost dětí v bezpečí: Chytré cesty k finančnímu základu
17. září
Přemýšlíte, jak nejlépe podpořit finanční start vašich dětí do dospělosti? Dilema mezi spořením a investováním je časté, ale nemusí být složité. Zatímco spořicí účet nabízí snadnou dostupnost a bezpečí pro krátkodobé cíle, dlouhodobý horizont otevírá dveře k investicím s potenciálem výrazně vyššího zhodnocení. Obě varianty mají své plusy i minusy, a správná volba závisí na mnoha faktorech. Pojďme se společně podívat, jak je efektivně kombinovat a připravit dětem pevné základy pro studium, bydlení či jiné životní plány, s úsměvem a bez obav.
Budoucnost dětí v bezpečí: Chytré cesty k finančnímu základu
Spoření, nebo investování? Klíč k správnému rozhodnutí
Když přemýšlíte o finanční budoucnosti dětí, často se objeví otázka: spořit, nebo investovat? Obě možnosti mají své nezastupitelné místo a rozumět jejich rozdílům je prvním krokem k chytrému plánování. Spoření na spořicím účtu je jako bezpečný přístav. Peníze jsou zde chráněné a kdykoliv k dispozici. Jejich hodnota se nemění s výkyvy trhů, což přináší klid. Avšak s ohledem na inflaci může kupní síla těchto peněz postupně klesat. To znamená, že za stejnou naspořenou částku si v budoucnu koupíte méně, pokud úrok nepokryje růst cen.
Naopak investování představuje dynamičtější cestu. Pokud máte před sebou dlouhý časový horizont, například deset, patnáct nebo i více let, investice mohou nabídnout lákavý potenciál vyššího zhodnocení. S tímto potenciálem však přichází i riziko kolísání hodnoty. Trhy se mohou vyvíjet různě, a tak se hodnota investic může měnit. Delší časové období ovšem poskytuje více prostoru pro překonání případných nepříznivých výkyvů. Je důležité si uvědomit, že ani investování nezaručuje zisk ani překonání inflace. Výsledek závisí na mnoha faktorech.
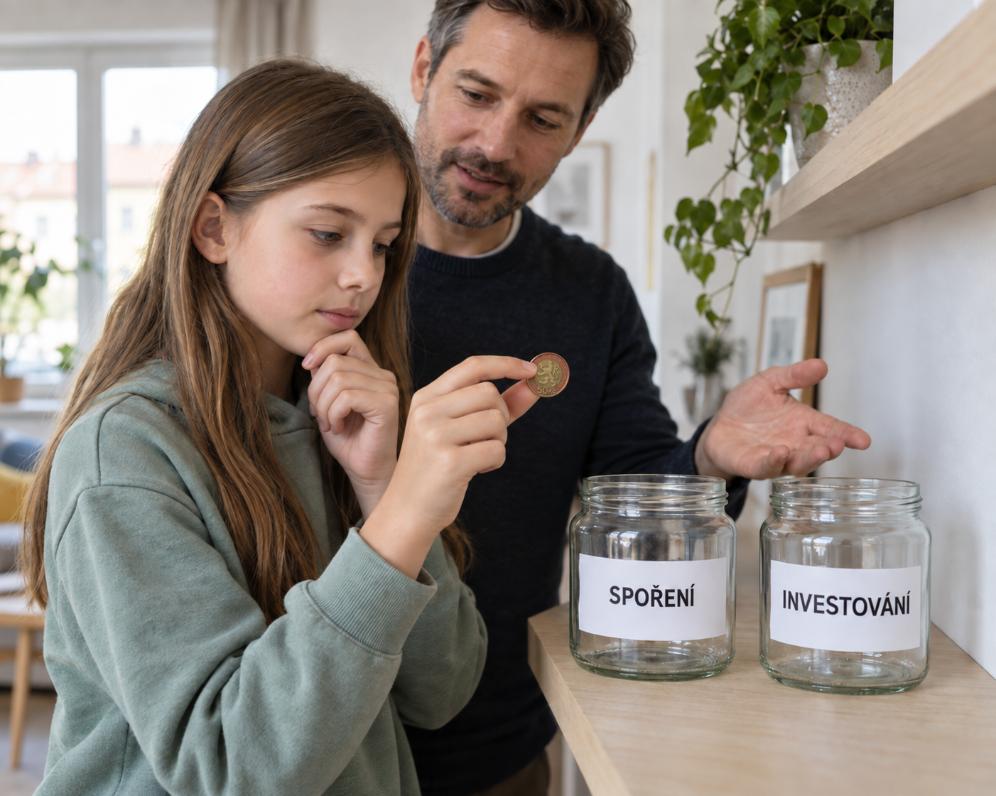
Rozhodování mezi spořením a investováním by se proto mělo opírat o několik klíčových otázek. Kdy budou vaše děti peníze potřebovat? Jakou míru kolísání jste ochotni akceptovat? A jaké jsou náklady spojené s jednotlivými produkty? Často je nejlepší cestou kombinace obou přístupů, která se přizpůsobí konkrétním cílům a situaci vaší rodiny. Takto můžete využít výhody obou strategií a zároveň minimalizovat jejich nevýhody.
Konkrétní možnosti pro budování finančního polštáře
Při hledání ideální cesty pro finanční zabezpečení dětí se nabízí několik ověřených možností. Jednou z nich je doplňkové penzijní spoření založené přímo pro dítě. Rodiče nebo další členové rodiny mohou pravidelně přispívat, a při splnění podmínek je vklad navýšen o státní příspěvek. Peníze se investují podle zvolené strategie, takže výsledek není předem zaručen. Důležité je vědět, že hlavním účelem je spoření na stáří, a proto většina prostředků zůstává dlouhodobě vázaná. Po osmnáctých narozeninách a splnění dalších zákonných kritérií, jako je délka spoření minimálně deset let, lze požádat o výplatu až jedné třetiny naspořených peněz, ovšem bez státních a zaměstnavatelských příspěvků. Žádost je nutné podat do dvou let od osmnáctých narozenin.
Velmi flexibilní alternativou jsou podílové fondy nebo jiná investiční řešení, která chytře rozkládají peníze mezi různé druhy aktiv, odvětví nebo firmy. Takové rozložení neboli diverzifikace pomáhá snižovat rizika, byť je nikdy zcela neodstraní. Před výběrem je klíčové důkladně porovnat poplatky, jak rychle jsou peníze dostupné, a jakou míru kolísání lze očekávat. Neméně podstatné je ověřit si, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat, jakmile dítě dosáhne plnoletosti. Tyto aspekty zajistí, že zvolené řešení bude nejen efektivní, ale i v souladu s vašimi představami o budoucím nakládání s prostředky.
Síla času a pravidelnosti: Jak maximalizovat potenciál
Při budování finančního základu pro vaše děti hraje čas neuvěřitelně důležitou roli. Čím dříve začnete, tím menší vklady budete muset vkládat, abyste dosáhli požadovaného cíle. Dlouhý časový horizont vám navíc umožňuje naplno využít takzvané složené zhodnocování. To znamená, že případné výnosy, které vaše investice generují, zůstávají v systému a samy začnou v budoucnu generovat další výnosy. Je to jako sněhová koule, která se s každým otočením stává větší a větší. Je však důležité si pamatovat, že u investic nejde o předem daný úrok. Skutečný výsledek bude záviset na vývoji trhu, na poplatcích a na zvolené investiční strategii.
Kromě času je klíčová také pravidelnost. I menší částky, které budete ukládat každý měsíc, mohou za řadu let vytvořit opravdu významný finanční polštář. Důslednost je zde mnohem důležitější než jednorázově vysoké vklady. Konkrétní výsledek sice nelze dopředu slíbit, ale pravidelné příspěvky jsou osvědčenou cestou k postupnému růstu majetku. S blížícím se termínem, kdy má dítě peníze využít, například na studium nebo první bydlení, je velmi moudré plán znovu zkontrolovat. Možná bude vhodné postupně snižovat rizikovost investic, aby se předešlo výraznému poklesu hodnoty krátce před výběrem prostředků.
Nedílnou součástí přípravy na finanční dospělost je i postupné zapojování dítěte do celého procesu. Kromě samotných peněz si tak vaše děti do života odnesou i cenné zkušenosti s finančním plánováním, s vytvářením rezerv a s odpovědným zacházením s vlastními financemi. Tato praktická výchova je k nezaplacení a pomůže jim stát se samostatnými a finančně gramotnými dospělými. Pamatujte, že finanční základ pro dítě nemusí stát jen na jednom produktu. Vhodná kombinace úspor a investic se vždy odvíjí od konkrétního cíle, délky spoření a vaší tolerance k riziku.
Vytvoření stabilního finančního základu pro vaše děti je investicí do jejich budoucnosti. Jak jste si přečetli, nejlepší cesta často vede přes promyšlenou kombinaci spoření a investic, která zohledňuje individuální cíle a časový horizont. Pokud si nejste jisti, jaké řešení by nejlépe vyhovovalo právě vaší rodině a jejím potřebám, neváhejte se na mě obrátit. Ráda s vámi proberu vaše možnosti a pomohu vám nastavit plán šitý na míru. Využijte prosím kontaktní údaje uvedené na tomto webu a domluvte si úvodní konzultaci.