Cesta k dřívějšímu klidu: Předdůchod vs. Předčasný důchod
14. října
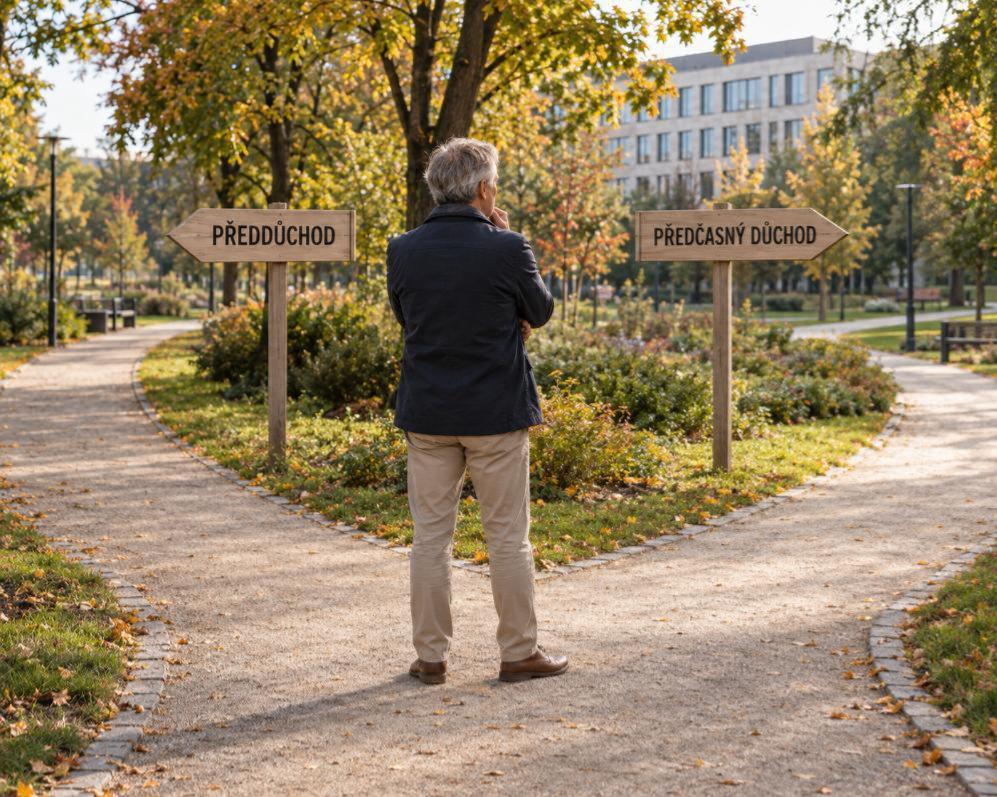
Uvažujete o dřívějším odchodu z práce a přemýšlíte, jak si zajistit finanční pohodu? Možností je několik, ale dvě z nich – předdůchod a předčasný důchod – se často zaměňují, přestože fungují zcela odlišně. Jedna varianta spoléhá na vaše vlastní úspory, druhá je státní dávka s trvalými dopady. Pochopení rozdílů je klíčové pro správné rozhodnutí. Pojďme se podívat, co obě cesty obnášejí a jak ovlivní vaše budoucí finance.
Cesta k dřívějšímu klidu: Předdůchod vs. Předčasný důchod
Uvažujete o dřívějším odchodu z práce a přemýšlíte, jak si zajistit finanční pohodu? Možností je několik, ale dvě z nich – předdůchod a předčasný důchod – se často zaměňují, přestože fungují zcela odlišně. Jedna varianta spoléhá na vaše vlastní úspory, druhá je státní dávka s trvalými dopady. Pochopení rozdílů je klíčové pro správné rozhodnutí. Pojďme se podívat, co obě cesty obnášejí a jak ovlivní vaše budoucí finance.
Předdůchod: Svoboda díky vlastním úsporám
Předdůchod nabízí zajímavou cestu k dřívějšímu odpočinku, která se opírá o vaše vlastní finanční plánování. Nejedná se o státní důchod, nýbrž o pravidelnou penzi, kterou si vyplácíte ze svých naspořených prostředků v doplňkovém penzijním spoření (DPS). Tuto možnost můžete začít využívat nejdříve pět let před dosažením vašeho řádného důchodového věku. Pro nárok je potřeba splnit podmínky: dostatečně dlouhá doba spoření a taková výše úspor, aby měsíční výplata dosahovala zákonem stanoveného minima. Obvykle se výplata rozvrhuje na minimálně dva roky, což zajišťuje určitou kontinuitu příjmů.
Jednou z velkých výhod předdůchodu je, že po dobu jeho čerpání za vás stát hradí zdravotní pojištění. To je pro mnoho lidí významná úleva. Důležité je však vědět, že období předdůchodu se nezapočítává jako doba důchodového pojištění. Pokud tedy během něj nepracujete v zaměstnání, které zakládá účast na pojištění, nepřibývají vám další odpracované roky pro státní důchod. Pozitivní zprávou je, že se toto období při výpočtu osobního vyměřovacího základu hodnotí jako takzvaná vyloučená doba. To znamená, že vám nesníží průměr dřívějších výdělků. Předdůchod tak nepřináší trvalé krácení jako předčasný důchod, ale je dobré si uvědomit, že výsledná státní penze nemusí být úplně stejná, jako kdybyste pracovali až do řádného důchodového věku.
Předčasný důchod: Státní pomoc s trvalou cenou
Předčasný starobní důchod je dávka vyplácená státem, která vám umožní odejít z práce dříve. Podle pravidel platných v roce 2026 o něj lze požádat nejvýše tři roky před dosažením řádného důchodového věku a je nutné získat alespoň 40 let důchodového pojištění. Je důležité vědět, že přiznání je nevratné a vypočtená částka se za dřívější odchod trvale krátí. Výše snížení závisí na počtu započatých devadesátidenních období, která zbývají do důchodového věku. Při nejméně 45 letech doby pojištění se u důchodů přiznaných podle současných pravidel používá poloviční sazba krácení, což může zmírnit dopad.
Před dosažením řádného důchodového věku jsou také omezené možnosti výdělku při současné výplatě předčasného důchodu. Pracovat lze jen v režimu, který nezakládá účast na důchodovém pojištění. Při nástupu do běžného zaměstnání se výplata důchodu zastaví. Přesto může být předčasný důchod vhodným řešením například při ztrátě zaměstnání, zhoršení zdravotního stavu nebo nedostatku vlastních úspor. Rozhodnutí je však potřeba posoudit individuálně, protože jeho finanční dopad je celoživotní a ovlivní vaše příjmy na dlouhá léta dopředu.
Jak si vybrat tu správnou cestu k dřívějšímu odpočinku?
Rozhodování mezi předdůchodem a předčasným důchodem by mělo vždy začít pečlivým ověřením, zda vůbec splňujete podmínky pro obě varianty. U předdůchodu je klíčový zůstatek na vašem účtu doplňkového penzijního spoření, délka doby spoření a plánovaná doba výplaty. Mějte na paměti, že minimální měsíční splátka se odvozuje od průměrné mzdy, takže potřebná částka se v čase mění. Záleží také na datu uzavření vaší smlouvy, protože požadovaná minimální doba spoření se může lišit.
U předčasného důchodu je nezbytné ověřit si evidovanou dobu důchodového pojištění a nechat si spočítat dopad konkrétního data odchodu. I několik dnů může znamenat další započaté devadesátidenní období a vyšší krácení. Orientační údaje nabízí Informativní důchodová aplikace na ePortálu ČSSZ, závazné posouzení ale provádí až Česká správa sociálního zabezpečení. Současně porovnejte výši vlastních úspor, pravidelné výdaje, možnosti další práce a délku období, které potřebujete překlenout. Teprve na základě těchto informací a komplexního pohledu na vaši situaci lze vybrat variantu, která bude nejlépe odpovídat vašim potřebám a cílům.
Volba mezi předdůchodem a předčasným důchodem je důležitým krokem, který výrazně ovlivní vaše budoucí finance. Každá varianta má svá specifika a je nutné je posoudit ve světle vaší osobní situace. Pokud si přejete získat jasnou představu o tom, jaké možnosti jsou pro vás nejvhodnější, neváhejte mě kontaktovat. Společně projdeme vaši finanční situaci, zodpovím vaše otázky a pomohu vám připravit podklady pro informované rozhodnutí. Využijte kontaktní údaje uvedené na tomto webu.